
DinheiroJá: Crédito Fácil
- 2.91KAvaliações
- 4,7
- Desenvolvedor
- askduawuqoapq apps
- Lançado
- 7 de jul. de 2026
Capturas de tela

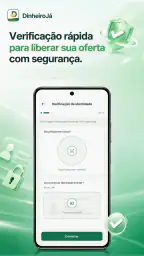
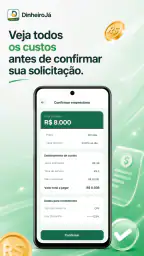
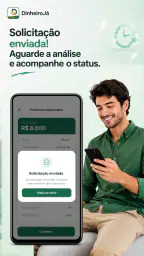
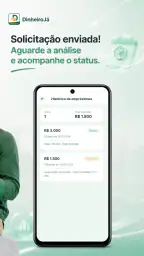
Quando o dinheiro aperta entre uma conta e outra, o que mais pesa nem sempre é apenas conseguir crédito, mas entender rapidamente o que está acontecendo depois da solicitação. Foi com esse foco que testei DinheiroJá: Crédito Fácil, um aplicativo de finanças desenvolvido por askduawuqoapq apps. A proposta é direta: pedir crédito pelo celular e acompanhar o andamento dentro do próprio aplicativo, sem depender de uma busca demorada por atendimento.
Minha impressão geral é que ele faz mais sentido para quem valoriza praticidade e quer concentrar a jornada de crédito em um único lugar. O aplicativo é gratuito, tem classificação livre e aparece como uma opção acessível para usuários que preferem resolver tarefas financeiras pelo smartphone. Ao mesmo tempo, eu não o trataria como uma solução automática para qualquer emergência: solicitar crédito exige atenção, comparação e responsabilidade, mesmo quando a experiência digital parece simples.
O acompanhamento do crédito é o ponto que realmente muda a experiência
A capacidade mais importante do DinheiroJá não está apenas no pedido inicial, mas na possibilidade de acompanhar tudo pelo aplicativo. Na prática, isso muda a relação com a solicitação porque reduz a sensação de estar esperando sem saber o próximo passo. Para mim, esse acompanhamento é o centro da proposta e o motivo mais forte para considerar o app em vez de começar por canais mais dispersos.
Em alternativas tradicionais, é comum iniciar uma conversa em um canal, enviar informações por outro e depois tentar descobrir se existe alguma atualização. Um aplicativo dedicado tende a organizar melhor essa sequência. O ganho não é necessariamente receber crédito com certeza, e sim ter um ponto único para consultar o andamento da tentativa e tomar decisões com mais contexto.
Esse detalhe é especialmente útil quando a necessidade tem prazo curto, mas não é uma emergência que justifique aceitar qualquer condição. Imagine uma despesa doméstica inesperada surgindo perto do vencimento do salário. Eu usaria o app para fazer a solicitação e acompanhar a resposta, mas manteria uma segunda opção de planejamento em paralelo, como renegociar a conta ou adiar uma compra. O aplicativo ajuda a organizar a busca; ele não elimina a necessidade de escolher com cuidado.
A presença de uma média de 4,7, formada por milhares de avaliações, indica que a proposta encontrou boa recepção entre muitos usuários. Ainda assim, uma nota média não substitui a leitura atenta das condições apresentadas individualmente. Em crédito, a experiência de uma pessoa pode ser bem diferente da de outra, porque aprovação, limites e custos dependem da análise aplicada a cada caso.
O que eu faria antes de enviar uma solicitação
Eu começaria separando o valor realmente necessário do valor que seria apenas conveniente. Essa distinção parece básica, mas é uma das formas mais eficientes de evitar que a facilidade do celular transforme uma pequena falta de caixa em uma dívida maior. Depois, conferiria cada tela com calma, principalmente o valor total a pagar, as datas e qualquer condição associada à contratação.
Também faria uma captura mental do status exibido após o envio: se a solicitação está em análise, se exige alguma ação ou se já recebeu uma resposta. Como o acompanhamento é a principal utilidade do app, não basta tocar em “solicitar” e fechar a tela. O melhor uso é voltar ao aplicativo em momentos definidos e verificar a evolução, sem interpretar silêncio ou demora como aprovação.
Outro cuidado prático é manter os dados pessoais consistentes. Informações divergentes entre documentos, cadastro e dados financeiros podem gerar atrito em qualquer solução de crédito. O app pode tornar o processo mais conveniente, mas não corrige automaticamente informações incorretas. Por isso, eu revisaria tudo antes de confirmar, especialmente quando estiver usando o telefone com pressa.
Como a proposta se encaixa no uso cotidiano
O DinheiroJá é um app de finanças, não uma ferramenta para controlar todas as áreas do orçamento. Eu o enxergaria como uma porta de entrada específica para uma necessidade: solicitar crédito e acompanhar a solicitação. Essa delimitação é positiva porque evita prometer uma central financeira completa, mas também significa que ele não deve ser escolhido por quem procura, principalmente, controle detalhado de gastos, investimentos ou planejamento mensal.
O fato de ser gratuito facilita o primeiro contato, pois o usuário não precisa pagar para instalar e explorar a proposta. Isso não deve ser confundido com crédito sem custo. O preço do aplicativo e o custo de uma eventual operação financeira são coisas diferentes. Minha recomendação é separar mentalmente essas duas questões: usar o app pode ser gratuito, enquanto a contratação, se ocorrer, precisa ser avaliada pelas condições mostradas no processo.
Para quem usa um aparelho mais antigo, há um ponto favorável: a versão informada é compatível com Android a partir do 7.0. Isso amplia o alcance para muitos celulares que ainda funcionam bem, embora eu sempre mantenha o sistema atualizado quando possível. Em tarefas financeiras, estabilidade, bloqueio de tela e cuidado com redes públicas são tão importantes quanto a interface.
O que acontece na prática ao buscar crédito pelo celular
O fluxo esperado é simples em conceito: abrir o aplicativo, iniciar o pedido, preencher ou confirmar as informações solicitadas e acompanhar o resultado pelo próprio ambiente. Eu gosto dessa organização porque ela coloca a consulta no alcance da mão, mas a simplicidade do caminho não significa que a decisão deva ser rápida. O momento mais importante continua sendo a leitura antes da confirmação.
O usuário deve prestar atenção às diferenças entre uma simulação, uma solicitação em análise e uma contratação efetiva. Esses estágios não representam a mesma coisa. Uma tela inicial pode apenas iniciar uma avaliação, enquanto a aceitação de uma oferta pode criar um compromisso financeiro. Eu não avançaria usando apenas o botão mais evidente; leria o texto associado a cada etapa.
Uma vantagem do acompanhamento dentro do app é poder observar o processo sem depender de memória ou de mensagens espalhadas. Se eu estivesse resolvendo isso durante um intervalo no trabalho, por exemplo, anotaria o que foi solicitado e voltaria depois para verificar o status com tranquilidade. Esse pequeno hábito reduz o risco de aceitar algo por impulso, especialmente quando a necessidade financeira provoca ansiedade.
Há também uma limitação natural: o aplicativo não deve ser confundido com um consultor pessoal. Ele pode organizar a solicitação, mas a decisão de contrair crédito continua sendo minha. Eu precisaria calcular se a parcela cabe no orçamento mesmo em um mês ruim, e não apenas se cabe no mês atual. Esse é um trade-off importante de qualquer experiência de crédito rápida: menos fricção pode significar menos tempo para refletir.
Um cenário realista em que eu usaria o app
Suponha que uma pessoa tenha uma despesa inesperada e saiba que terá entrada de dinheiro em breve, mas não consiga cobrir o intervalo sem ajuda. Nesse caso, eu abriria o DinheiroJá para verificar a possibilidade de crédito, acompanharia a solicitação e compararia o compromisso com alternativas disponíveis. O app seria útil como ferramenta de consulta e acompanhamento, não como justificativa para assumir a primeira oferta.
Eu também definiria um limite antes de começar. Se a necessidade fosse de determinado valor, não aumentaria o pedido apenas porque uma quantia maior parece disponível. Esse é um uso mais disciplinado da conveniência digital: o aplicativo torna o processo acessível, enquanto o usuário mantém o controle sobre a finalidade e o tamanho da dívida.
Se a resposta demorasse, eu não repetiria a solicitação várias vezes sem entender o estado da primeira. Pedidos duplicados podem complicar a organização pessoal e dificultar a leitura do que realmente está em andamento. A melhor prática, na minha visão, é consultar o status, revisar as informações e só então decidir o próximo movimento.
O que comparar antes de aceitar
Eu compararia quatro pontos: valor recebido, total devolvido, prazo e impacto da parcela no orçamento. A parcela menor pode parecer confortável, mas um prazo maior pode aumentar o custo total. Da mesma forma, um prazo curto pode pressionar o mês seguinte. O aplicativo pode facilitar o acesso à proposta, mas a comparação precisa ser feita pelo usuário, de preferência com uma calculadora simples ou uma anotação no orçamento.
Também observaria se a condição atende ao motivo original do pedido. Para uma despesa pontual e inevitável, a escolha pode ser diferente daquela feita para cobrir gastos recorrentes. Se todo mês surge a necessidade de crédito para pagar contas básicas, eu consideraria isso um sinal de que o problema está no orçamento, não na falta de uma nova solicitação. Nesse cenário, uma ferramenta de planejamento ou orientação financeira seria mais adequada.
O volume de adoção ajuda a mostrar que o app desperta interesse: ele já ultrapassou a marca de cem mil instalações. Ainda assim, popularidade não é prova de que a opção seja a melhor para cada perfil. Eu usaria esse dado apenas como sinal de que existe uma comunidade relevante de usuários, nunca como motivo suficiente para contratar crédito.
Onde estão os limites e os principais cuidados
O primeiro limite é a própria natureza do serviço. Quem procura crédito não está apenas instalando um aplicativo; está considerando uma obrigação financeira. A experiência pode ser rápida, mas a responsabilidade permanece longa. Por isso, eu evitaria usar o DinheiroJá para compras por impulso, gastos que podem esperar ou despesas recorrentes sem um plano de correção.
Outro ponto é a dependência do celular. Se o aparelho estiver sem bateria, com pouco espaço ou com acesso instável à internet, acompanhar uma solicitação pode ser menos conveniente. Eu não deixaria uma conta importante depender exclusivamente de uma consulta feita no último minuto. Manteria registros pessoais das datas e dos valores, sem tratar o aplicativo como o único lugar onde minha organização financeira existe.
A versão atual é a 1.0, o que sugere uma experiência ainda inicial do produto. Isso não é automaticamente um problema, mas me faria observar com atenção a estabilidade no uso diário, a clareza das telas e a consistência das atualizações. Em um app financeiro, pequenos detalhes de navegação têm peso: uma mensagem ambígua ou um status pouco claro pode gerar insegurança justamente quando o usuário precisa de informação precisa.
Eu também teria cautela com notificações e mensagens relacionadas ao pedido. Conferiria se a comunicação parece realmente ligada ao processo iniciado no aplicativo e evitaria compartilhar códigos ou dados sensíveis fora do ambiente apropriado. Esse cuidado não é uma acusação contra o app; é uma regra básica para qualquer serviço financeiro usado pelo celular.
Quando outra alternativa pode ser melhor
Se eu já tivesse uma relação bancária sólida e acesso a uma linha de crédito claramente apresentada no aplicativo do meu banco, compararia as duas opções antes de escolher. A alternativa bancária pode ser mais conveniente para quem prefere concentrar pagamentos e histórico no mesmo lugar. Por outro lado, alguém que quer pesquisar uma possibilidade fora do banco principal pode achar o DinheiroJá mais interessante como ponto de partida.
Para quem precisa apenas organizar despesas, o app não seria minha primeira escolha. Uma planilha, um aplicativo de orçamento ou o próprio recurso financeiro do banco pode atender melhor. Da mesma forma, quem busca investimento, cartão, seguros ou acompanhamento amplo de patrimônio provavelmente se beneficiará de uma plataforma com escopo maior.
Eu também não recomendaria o uso para quem não consegue identificar quanto poderá pagar por mês. Nesse caso, a facilidade de solicitar pode aumentar o risco de uma decisão mal calculada. Antes de instalar, essa pessoa deveria procurar orientação, revisar receitas e despesas e entender se o crédito resolveria um problema pontual ou apenas adiaria uma dificuldade maior.
Para quem a experiência faz mais sentido
Na minha avaliação, o maior benefício aparece para quem precisa de uma jornada objetiva: iniciar uma solicitação e acompanhar seu andamento sem alternar entre vários canais. O app combina melhor com usuários que fazem suas tarefas pelo celular, conseguem ler as condições com atenção e têm uma necessidade financeira delimitada.
Ele também pode ser útil para quem se sente desconfortável com processos pouco transparentes. Ter um espaço dedicado para consultar o status ajuda a transformar a espera em uma sequência mais organizada. Não elimina a ansiedade, mas oferece uma referência prática para saber onde verificar a situação em vez de procurar respostas aleatoriamente.
O público deve ser maior de idade na prática financeira, mesmo que a classificação do aplicativo seja livre. Essa classificação descreve o conteúdo do app, não significa que qualquer pessoa possa contratar crédito. Eu manteria essa distinção bem clara, principalmente em celulares compartilhados ou usados por adolescentes.
Para usuários cuidadosos, o melhor método é tratar o aplicativo como uma ferramenta de comparação e acompanhamento. Eu instalaria, entenderia o fluxo, conferiria os termos e só confirmaria uma operação depois de calcular o custo total. Essa postura aproveita a conveniência sem transformar rapidez em pressa.
Minha conclusão depois de avaliar a proposta
O DinheiroJá: Crédito Fácil tem uma proposta enxuta e fácil de entender: colocar a solicitação de crédito e o acompanhamento do processo no celular. O ponto forte está justamente nessa continuidade, porque o usuário não fica limitado ao primeiro toque e pode consultar o andamento dentro do aplicativo. Para uma necessidade pontual, isso pode economizar tempo e tornar a experiência menos fragmentada.
Minha recomendação é positiva, mas condicional. Eu consideraria o app para pesquisar uma possibilidade de crédito e acompanhar uma solicitação, especialmente por ser gratuito para instalar, ter classificação livre e funcionar em aparelhos Android a partir do 7.0. Porém, não aceitaria uma oferta sem comparar o total a pagar, o prazo e o efeito da parcela no orçamento.
Em resumo, DinheiroJá: Crédito Fácil funciona melhor como um caminho prático para quem sabe exatamente por que precisa de crédito e consegue manter disciplina durante a análise. Ele não substitui planejamento financeiro, não transforma aprovação em garantia e não torna uma dívida barata por si só. Se você usar o acompanhamento como uma ferramenta de controle, e não como incentivo para pedir mais, a proposta pode ser bastante útil no dia a dia.
Destaques
- Solicitação de crédito feita diretamente pelo celular.
- Processo simples
- com poucos dados para iniciar a análise.
- Permite consultar as condições antes de confirmar a contratação.
- Acesso prático para quem prefere resolver tudo online.
- Pode ser uma alternativa para necessidades financeiras emergenciais.
Limitações
- A aprovação não é garantida e depende da análise de cada perfil.
- As taxas podem variar e pesar bastante no custo final do empréstimo.
- É importante conferir tarifas
- prazo e valor total antes de aceitar.
- O aplicativo pode solicitar dados pessoais e financeiros sensíveis.
- Atrasos no pagamento podem gerar juros
- multas e impacto no crédito.
Perguntas frequentes
O que é o DinheiroJá: Crédito Fácil e como ele funciona?
O DinheiroJá: Crédito Fácil é um aplicativo voltado à solicitação de crédito pelo celular. Após o cadastro, o usuário informa seus dados pessoais e financeiros para que uma análise seja realizada. A plataforma pode apresentar propostas de empréstimo de acordo com o perfil avaliado, mas a aprovação, o valor liberado, as taxas e as condições não são garantidos para todos os usuários.
Quem pode solicitar crédito pelo DinheiroJá: Crédito Fácil?
Em geral, o aplicativo é destinado a pessoas maiores de idade que possuem documentos válidos, telefone celular e uma conta bancária para receber o dinheiro, caso a proposta seja aprovada. Os critérios podem variar conforme a análise de crédito, a instituição parceira e a região do usuário. Antes de enviar a solicitação, é importante conferir os requisitos exibidos no próprio app.
O DinheiroJá: Crédito Fácil cobra taxas ou possui custos adicionais?
A solicitação pode envolver juros, tarifas, impostos e outros encargos, dependendo da oferta apresentada. O fato de o aplicativo permitir uma simulação não significa que o crédito seja gratuito. Leia atentamente o Custo Efetivo Total, o número de parcelas, o valor final a pagar e eventuais tarifas antes de aceitar qualquer contrato. Nunca confirme uma proposta sem compreender todas as condições.
O aplicativo DinheiroJá: Crédito Fácil é seguro para informar meus dados?
Antes de utilizar o serviço, verifique as permissões solicitadas, a política de privacidade, os termos de uso e a identificação da empresa responsável. Evite fornecer senhas bancárias, códigos recebidos por SMS ou dados fora dos canais oficiais. Também é recomendável baixar o app somente pelas lojas oficiais e desconfiar de contatos que prometam aprovação garantida ou exijam pagamento antecipado para liberar o empréstimo.
O crédito é aprovado imediatamente e preciso pagar algo antes de receber?
A análise pode ser rápida, mas não há garantia de aprovação imediata, pois o resultado depende dos critérios da plataforma e de possíveis instituições parceiras. Desconfie de qualquer solicitação de depósito, Pix, taxa antecipada ou compra de serviço como condição obrigatória para liberar o dinheiro. Em uma oferta legítima, todas as cobranças devem aparecer claramente no contrato e nos documentos da operação.


